Co naprawdę porównuje inwentaryzacja
Stan rzeczywisty jest wynikiem liczenia produktów w określonym momencie. Stan teoretyczny powstaje z dokumentów: stanu początkowego, przyjęć, przesunięć i rozchodów. Błąd w dowolnym z tych elementów pojawi się jako różnica na końcu.
Dlatego samo ponowne liczenie nie zawsze rozwiązuje problem. Może potwierdzić stan, ale nie naprawi złej jednostki, brakującej dostawy ani receptury.
Warunki dobrego liczenia
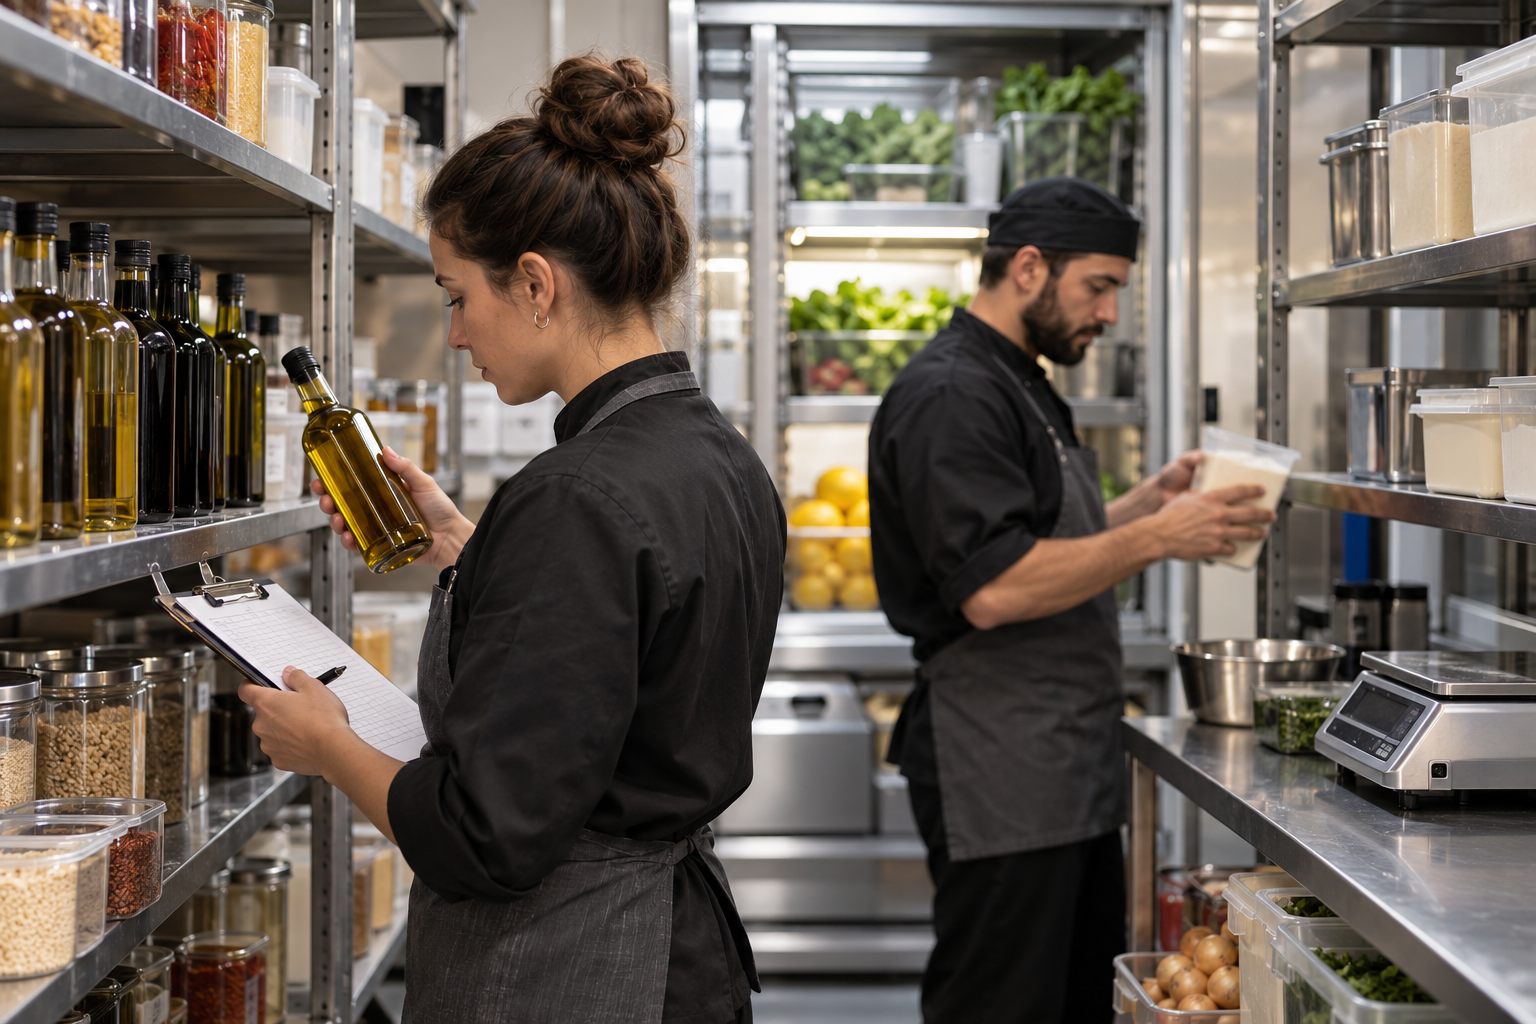
- stała kolejność i oznaczone miejsca magazynowe,
- jedna jednostka liczenia dla każdego produktu,
- zamknięte przyjęcia, wydania i przesunięcia,
- oddzielenie towaru uszkodzonego oraz reklamowanego,
- ważenie opakowań otwartych według ustalonej zasady,
- druga kontrola produktów o dużej wartości.
Liczenie w trakcie intensywnej produkcji zwiększa liczbę błędów. Moment inwentaryzacji powinien ograniczać ruch produktów.
Jednostki i receptury zmieniają stan teoretyczny
Produkt kupowany w kartonach, magazynowany w sztukach i zużywany w gramach wymaga poprawnych przeliczników. Jeśli system zdejmuje inną ilość niż rzeczywiście wydaje kuchnia, różnica rośnie przy każdej sprzedaży.
Podobnie działa niewłaściwa wydajność surowca. Receptura może rozchodować masę netto, podczas gdy magazyn przyjmuje masę brutto. Bez świadomego powiązania obu wartości stan nie będzie się zgadzał.
Straty, gratisy i przesunięcia
Nie każda ilość opuszczająca magazyn trafia do sprzedanej receptury. Produkcja próbna, posiłki pracownicze, reklamacje, przeterminowania, stłuczenia i transfery między lokalami muszą mieć własny sposób zapisu.
Jak szukać źródła różnicy
- zacznij od produktów o największej wartości odchylenia,
- potwierdź liczenie i jednostkę magazynową,
- sprawdź dostawy, korekty i przesunięcia,
- zweryfikuj receptury oraz wydajności,
- porównaj legalne rozchody poza sprzedażą,
- obserwuj zmianę przez kilka cykli.
Jeżeli różnice dotyczą wielu grup i łączą się z kosztem surowca, warto przeanalizować je w ramach audytu procesów restauracji.