01
Surowiec
Dostawa, przyjęcie, magazyn, receptura, produkcja, sprzedaż, rozchody pozafiskalne, straty i inwentaryzacja. Sprawdzamy również wydajność oraz różnice magazynowe.
 Porozmawiajmy
Surowiec, personel, koszty operacyjne i sprzedaż — jedna diagnoza oparta na danych z działającego lokalu.
Excel pokazuje konsekwencje. My sprawdzamy, co wydarzyło się wcześniej: przy dostawie, w magazynie, recepturze, grafiku, godzinach otwarcia i strukturze sprzedaży.
Potrzebujemy minimum dwóch pełnych miesięcy oraz zamkniętej gospodarki magazynowej.
Dwa miesiące to minimum, nie maksimum. Jeśli w danych są luki, najpierw trzeba je nazwać i uzupełnić. Pełnego audytu nie zastępujemy domysłami.
Obszarów nie analizujemy osobno od siebie. Receptura wpływa na magazyn, grafik na koszty godzin, a struktura sprzedaży na potrzebną obsadę.
Dostawa, przyjęcie, magazyn, receptura, produkcja, sprzedaż, rozchody pozafiskalne, straty i inwentaryzacja. Sprawdzamy również wydajność oraz różnice magazynowe.
Liczba osób na zmianie, kuchnia kontra sala, grafik, sprzedaż godzinowa i dzienna oraz obsada względem faktycznego obłożenia. Problemem nie zawsze jest stawka.
Abonamenty, monitoring, systemy, chemia, usługi dodatkowe i inne koszty możliwe do ograniczenia. Czynsz oraz podstawowe media traktujemy jako w dużej mierze zadane.
Godziny otwarcia, hot i cold hours, mocne i słabe dni, udział sali, delivery i odbioru, struktura menu oraz pozycje o śladowej sprzedaży.
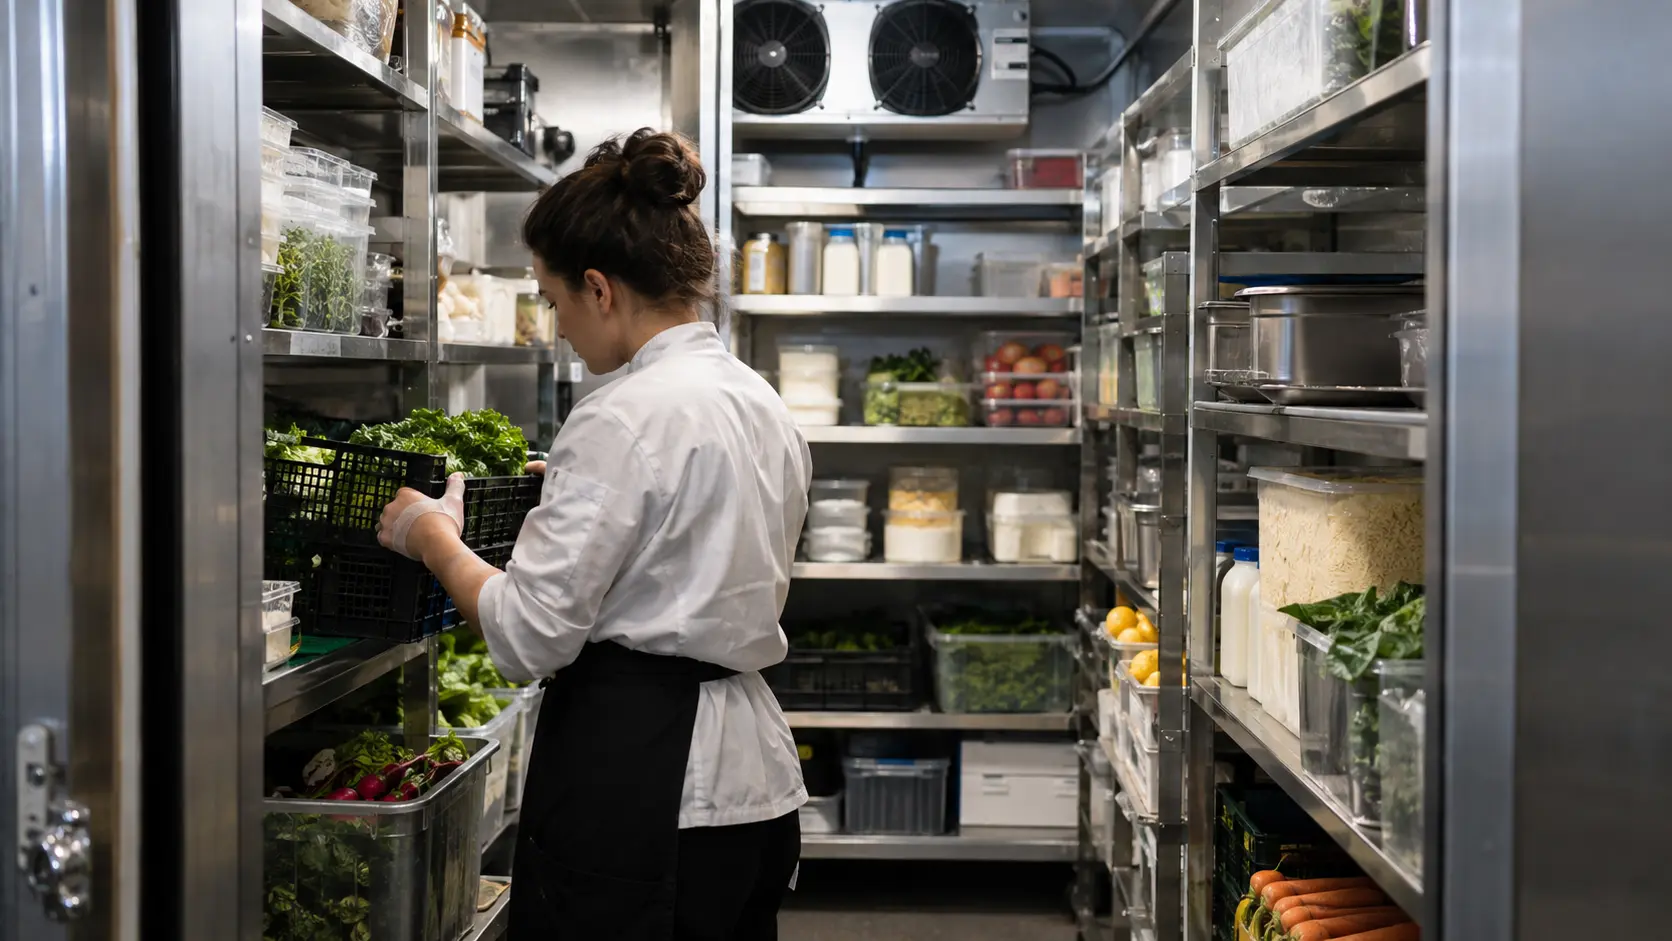
Jeśli nikt nie waży dostawy, różnica magazynowa powstaje jeszcze przed wejściem produktu do magazynu.
Dlatego audyt nie zaczyna się od samego food costu. Zaczyna się od całej drogi surowca i jakości danych na każdym jej etapie.
System liczy koszt dla wpisanej gramatury.
180 g na talerzu nie musi oznaczać 180 g surowca przyjętego do produkcji.
Oczyszczanie, obróbka i straty technologiczne zmieniają ilość potrzebnego surowca.
Porównujemy liczbę osób, przepracowane godziny, kuchnię i salę oraz sprzedaż godzinową. Nie zakładamy automatycznie obniżania wynagrodzeń.
Koszt zaczyna się od pierwszej godziny pracy.
Trzy godziny otwarcia trzeba zestawić z rzeczywistą sprzedażą i kosztami, których można uniknąć.
Executive Summary i opis zakresu oraz jakości otrzymanych danych.
Analiza struktury kosztów, surowca, receptur, personelu, sprzedaży, menu i kosztów operacyjnych.
Główne diagnozy wraz ze źródłami, ograniczeniami danych i konsekwencjami.
Priorytety działań oraz omówienie raportu z ekspertem.
Ta metodyka odpowiada analizie danych operacyjnych. Nie jest kopią procesu stosowanego przy sprawdzaniu lokalu przed najmem.
Ustalamy zakres działalności, okres oraz najważniejsze pytania.
Sprzedaż, zakupy, magazyn, receptury, grafiki, koszty i delivery.
Szukamy zależności między surowcem, personelem, kosztami i sprzedażą.
Diagnozy przekładamy na kolejność konkretnych decyzji.
POS, dni, godziny, sala, delivery i odbiór.
Zakupy, przyjęcia, inwentaryzacje, receptury, straty, gratisy i inne rozchody.
Grafiki, wykonane godziny, wynagrodzenia i koszt pracodawcy.
Czynsz, media, abonamenty, chemia, systemy i pozostałe usługi.
Różnica magazynowa nie jest dowodem kradzieży. Najpierw sprawdzamy dane, jednostki, okresy i procesy.
Nie obiecujemy gwarantowanych oszczędności ani wzrostu zysku. Audyt pokazuje, gdzie powstaje problem i jakie działania mają pierwszeństwo.
Online w całej Polsce. Wizyta na miejscu opcjonalnie — wycena indywidualna.
Zgłoś restaurację do audytu