Koszt teoretyczny i rzeczywisty to dwie różne informacje
Food cost recepturowy odpowiada na pytanie, ile powinna kosztować sprzedana porcja przy założonych cenach i gramaturach. Food cost rzeczywisty pokazuje, ile surowca faktycznie zużyto w danym okresie. Różnica między nimi nie jest błędem samym w sobie, ale sygnałem do analizy.
Porównanie ma sens tylko wtedy, gdy okresy, jednostki i zakres produktów są spójne. Nie można zestawiać kosztu zakupów z jednym miesiącem sprzedaży, jeśli część zakupionego towaru pozostała w magazynie.
Cena zakupu nie jest ceną składnika na talerzu
Surowiec może tracić masę podczas czyszczenia, obróbki cieplnej lub porcjowania. Kilogram produktu kupionego nie zawsze daje kilogram produktu do sprzedaży. W recepturze trzeba używać ceny odnoszącej się do rzeczywistej wydajności.
Jeżeli z 10 kg surowca po obróbce zostaje 7 kg, koszt jednego kilograma użytkowego jest wyższy niż cena z faktury. Brak tej korekty zaniża koszt każdej porcji.
Jednostki i opakowania potrafią zmienić wynik
System magazynowy może przyjmować olej w litrach, fakturę w opakowaniach, a recepturę w gramach. Jeśli przelicznik jest błędny albo zmiana wielkości opakowania nie została wprowadzona, koszt pozycji wygląda wiarygodnie, choć jest nieprawidłowy.
- sprawdź jednostkę zakupu, magazynu i receptury,
- zweryfikuj wielkość opakowania i przelicznik,
- pilnuj aktualizacji cen po zmianie dostawcy,
- ustal sposób rozliczania produktów na sztuki i porcje.
Nie każdy rozchód kończy się paragonem
Posiłki pracownicze, degustacje, gratisy, reklamacje, błędy produkcyjne i produkty przeterminowane zużywają surowiec, ale nie tworzą sprzedaży. Jeżeli nie są rejestrowane, cała różnica obciąża wynik jako niewyjaśnione zużycie.
Jak sprawdzić food cost krok po kroku
- wybierz kilka pozycji o największej sprzedaży lub wartości zużycia,
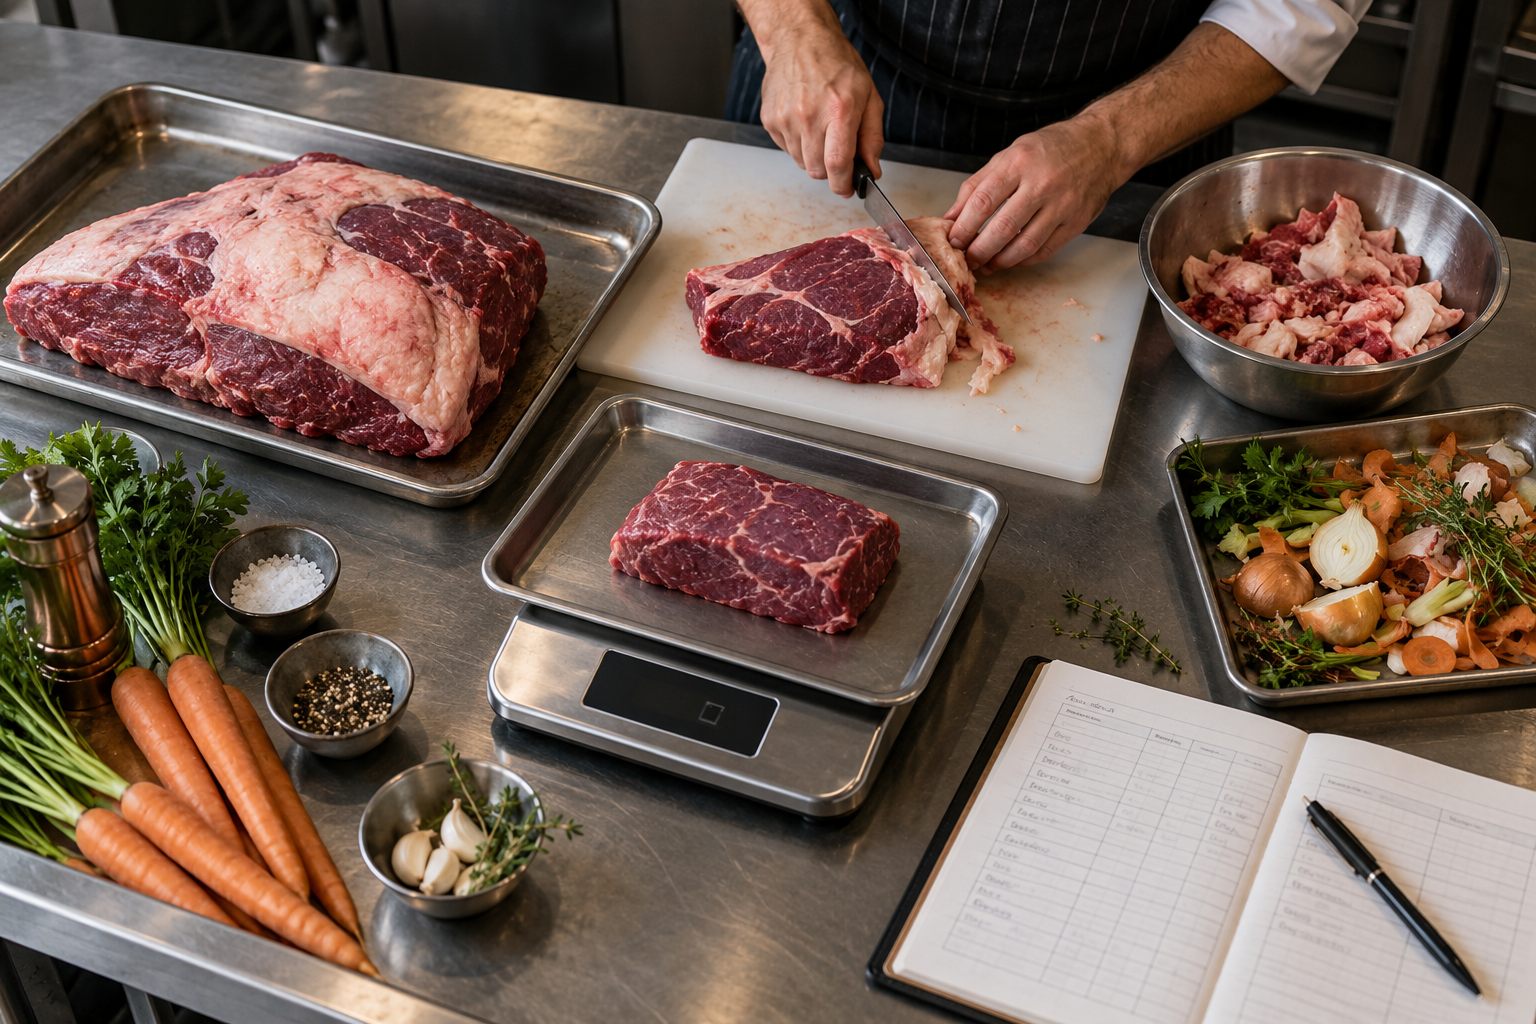
- zważ realną porcję i sprawdź wydajność głównych surowców,
- porównaj jednostki oraz aktualne ceny zakupu,
- policz sprzedaż teoretyczną i zużycie rzeczywiste,
- sprawdź straty, gratisy i inne rozchody,
- powtórz pomiar po wdrożeniu korekt.
Food cost jest skutkiem procesu, nie tylko liczbą w systemie. Szerszą analizę zależności znajdziesz w zakresie audytu gastronomicznego.
Przykład obliczeniowy: 180 g polędwicy na talerzu
Przyjmijmy techniczne założenie do sprawdzenia w kuchni: kupujemy 1 000 g polędwicy, a cena zakupu wynosi P zł/kg. Po oczyszczeniu odcinamy 150 g błon i innych elementów nieprzeznaczonych do porcji. Zostaje 850 g masy netto, więc realna wydajność wynosi 85%. To przykład metody — cenę P trzeba pobrać z aktualnej faktury, a stratę potwierdzić ważeniem konkretnej partii.
- masa brutto: 1 000 g,
- strata przy oczyszczaniu: 150 g,
- masa netto: 850 g,
- realna wydajność: 850 ÷ 1 000 = 85%,
- gramatura porcji netto: 180 g,
- masa zakupowa potrzebna na porcję: 180 ÷ 0,85 = 211,76 g.
Koszt surowca w jednej porcji wynosi zatem P × 0,21176. Receptura, która liczy 180 g bez korekty wydajności, pokazuje jedynie P × 0,18 i zaniża koszt o P × 0,03176 na każdej porcji. Do pełnego kosztu dania trzeba następnie dodać pozostałe składniki zgodnie z ich aktualnymi cenami i rzeczywistą wydajnością.